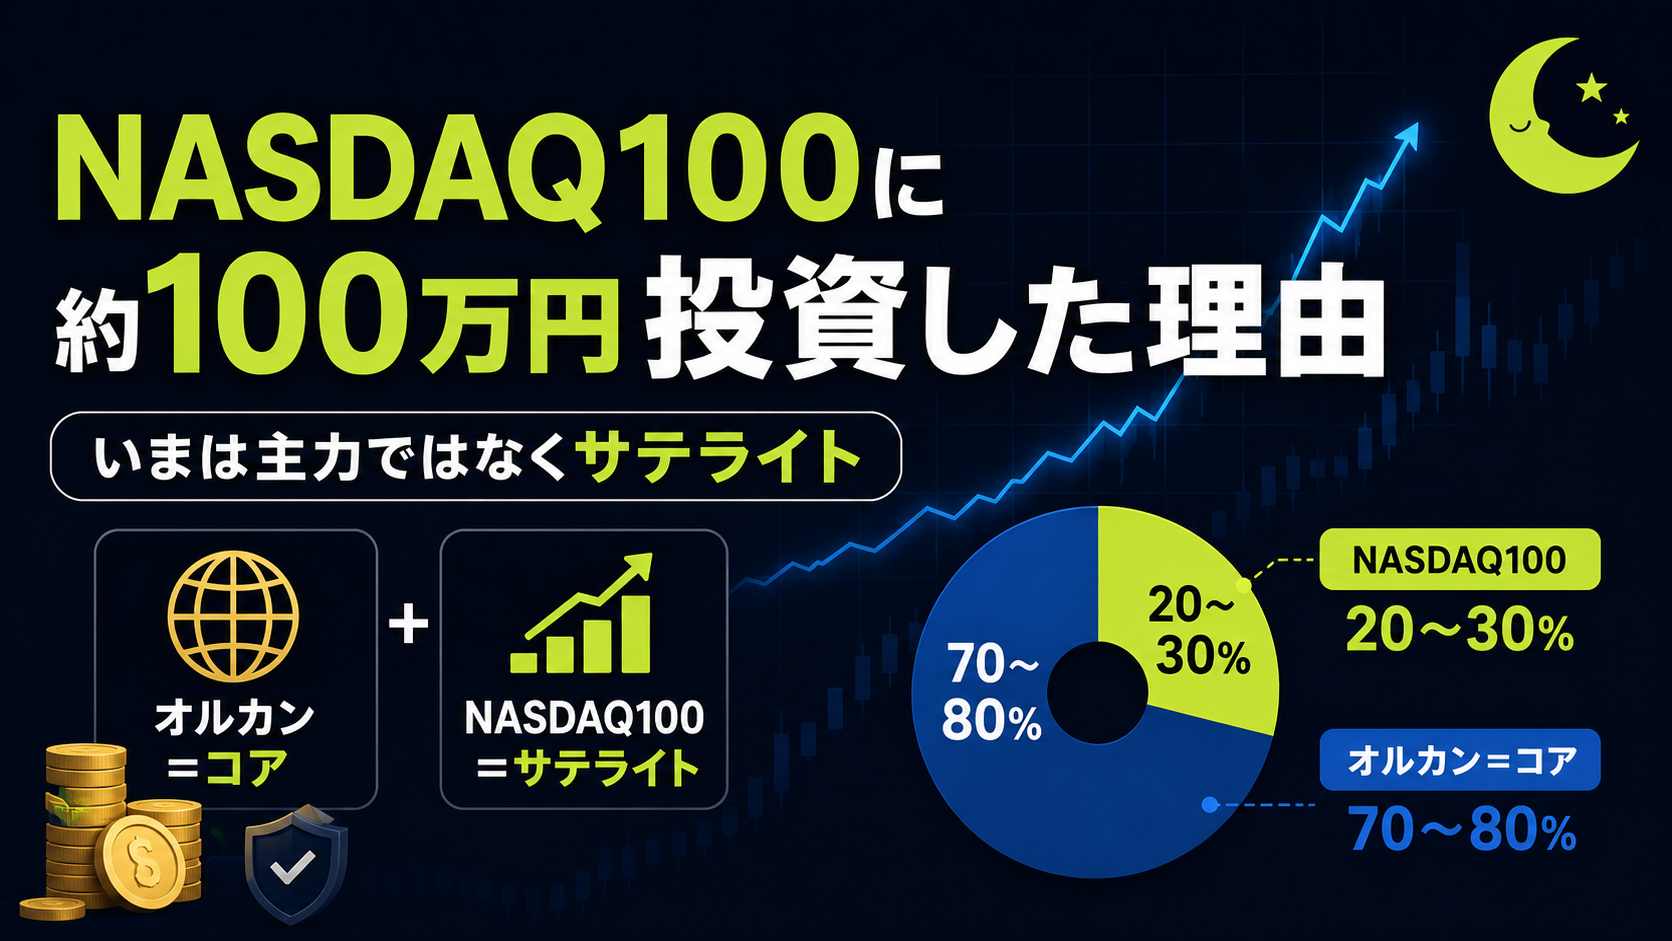
私は2026年5月、SBI NASDAQ100インデックス・ファンドへ合計約100万円を投資しました。
当時は、特定口座で保有していたオルカンを売却し、その資金の大部分をNASDAQ100へ移しています。
それほどNASDAQ100に期待していました。
しかし、記事公開時点ではNASDAQ100を資産形成の主力にはしていません。
現在の方針は、
オルカンをコア資産とし、NASDAQ100は金融資産の20%前後、最大でも30%程度に抑える
というものです。
NASDAQ100への期待がなくなったわけではありません。
むしろ今でも、米国が世界経済の中心的な立場を維持し、NASDAQ100がオルカンを上回るリターンを出す可能性はあると考えています。
それでも、米国大型株への集中リスクや、40代でサイドFIREを迎える際の出口戦略まで考えると、資産の大部分をNASDAQ100へ集中させるのは違うと判断しました。
この記事では、
- SBI NASDAQ100を知ったきっかけ
- 約100万円を投資した理由
- 特定口座のオルカンを売却した理由
- その後50万円を売却した経緯
- NASDAQ100を主力からサテライトへ変更した理由
- 記事公開時点のNASDAQ100保有ルール
を、実際の取引を振り返りながらまとめます。
- 以前はFANG+とインド株へ積極投資する予定だった
- SBI NASDAQ100を知ったきっかけはXだった
- 特定口座のオルカンをすべて売却した
- SBI NASDAQ100へ合計約100万円を投資した
- 本格的に資金を移す前に1万円分を購入していた
- その後、50万円を売却することになった
- NASDAQ100への期待は今もある
- NASDAQ100を主力からサテライトへ変更した理由
- 米国が将来も圧倒的とは限らない
- オルカンなら世界市場の変化にある程度ついていける
- FIRE直前ではNASDAQ100の値動きが怖くなる
- 記事公開時点のNASDAQ100保有ルール
- 投資方針は変えてもいい
- X・YouTube・AIは「判断材料」として使う
- 未来が分かるなら個別株を買えばいい
- まとめ:NASDAQ100は期待しているからこそ比率を管理する
以前はFANG+とインド株へ積極投資する予定だった
私は最初からNASDAQ100を主力にする予定だったわけではありません。
以前考えていた投資方針は、
- 資産の大部分をオルカン
- 約20%をFANG+
- 約5~10%をインド株
- そのほかにロボアドバイザーや個人年金
というものでした。
オルカンを土台にしながら、FANG+やインド株でリターンを上乗せする考えです。
20代で運用期間を長く取れるため、若いうちはある程度リスクを取り、40代のサイドFIREへ向けて資産形成を加速させたいと考えていました。
当時の私は、
若いうちにある程度リスクを取ることで、資産形成の速度を上げたい
という考えを強く持っていました。
その方針を大きく変えるきっかけになったのが、SBI NASDAQ100インデックス・ファンドでした。
SBI NASDAQ100を知ったきっかけはXだった
SBI NASDAQ100を知ったのは、Xで投資や資産形成について発信している人へコメントしたり、フォローしたりしていたときです。
以前の投資計画を公開してから、わずか数時間後のことでした。
低コストでNASDAQ100へ投資できる商品があると知り、かなり興味を持ちました。
私は投資に関する情報を、XやYouTubeから得ることがあります。
ただし、見つけた情報をそのまま信じて投資するわけではありません。
情報を集めたあとにAIと壁打ちを行い、
- 商品にはどのような特徴があるのか
- 現在の保有資産とどれくらい重複するのか
- 期待できるリターンに対して、どのようなリスクがあるのか
- 自分のサイドFIRE計画に合っているのか
などを整理します。
基本的な流れは、
XやYouTubeで情報を得る
→ AIとの壁打ちで考えを整理する
→ 自分の資産状況に当てはめる
→ 最終的には自分で判断する
という形です。
SBI NASDAQ100についても同じように検討しました。
当時の私は、FANG+より投資対象が広く、米国の大型成長企業へまとめて投資できることに魅力を感じました。
長期間保有するのであれば、信託報酬などのコストも重要です。
また、長期保有するなら、コストだけでなく「その投資信託が途中で運用を終了する可能性はないのか」も気になりました。SBI NASDAQ100をきっかけに調べた、純資産総額と繰上償還の仕組みについては別の記事でまとめています。
投資信託は途中で終了することがある|SBI NASDAQ100で確認した純資産総額と繰上償還
その結果、当初予定していたFANG+の代わりにSBI NASDAQ100を採用することにしました。
特定口座のオルカンをすべて売却した
2026年分の新NISA枠は、すでに使い切っていました。
そこで、NISAで保有しているオルカンには手を付けず、特定口座で保有していたオルカンを売却し、その資金をSBI NASDAQ100へ移すことにしました。
当時考えていたのは、
- NISAのオルカンはそのまま保有する
- 特定口座のオルカンを売却する
- 売却資金をNASDAQ100へ移す
- オルカンとNASDAQ100の評価額が同程度になるまでNASDAQ100を増やす
- その後はオルカン7万円、NASDAQ100を7万円ずつ積み立てる
という方針です。
つまり、オルカンをやめようとしたわけではありません。
オルカンを土台として残しながらNASDAQ100を急速に増やし、最終的には両方を同程度保有しようとしていました。
今振り返ると、現在よりかなり米国大型株へ寄せた攻撃的な方針です。
SBI NASDAQ100へ合計約100万円を投資した
2026年5月14日、特定口座で保有していたオルカン約86万円を売却しました。
その後、売却した資金などを使ってSBI NASDAQ100を購入しています。
主な取引履歴は次のとおりです。
| 日付 | 取引 | 商品 | 金額 |
|---|---|---|---|
| 2026年5月14日 | 売却 | eMAXIS Slim 全世界株式(オルカン) | 861,378円 |
| 2026年5月21日 | 購入 | SBI NASDAQ100 | 857,330円 |
| 2026年5月25日 | 追加購入 | SBI NASDAQ100 | 50,000円 |
| 2026年5月31日 | 追加購入 | SBI NASDAQ100 | 100,000円 |
| 2026年6月4日 | 売却 | SBI NASDAQ100 | 500,000円 |
表に掲載したNASDAQ100の購入額だけでも、合計は1,007,330円です。
約100万円をNASDAQ100へ投資したことになります。
当時は、NASDAQ100を少額のサテライト投資ではなく、将来の資産形成を加速させる主力候補として考えていました。
NASDAQ100には、世界規模で事業を展開する米国の大型企業が多く含まれています。
米国企業が今後も成長を続けるのであれば、オルカンを上回るリターンを得られる可能性がある。
さらに、20代の今なら大きな下落が起きても、回復を待つ時間があります。
そのため、当時はリスクを取る価値があると判断しました。
本格的に資金を移す前に1万円分を購入していた
表には主な取引履歴を掲載していますが、本格的に資金を移す前にNASDAQ100を1万円分購入していました。
「まず少額で長期間様子を見よう」と考えていたわけではなく、資金移動のタイミングによるものです。
特定口座のオルカンを売却しても、その代金をすぐに別の商品へ使えるとは限りません。
売却から受け渡しまでには時間があります。
NASDAQ100を購入しようとした時点では、自由に動かせる資金がほとんどありませんでした。
そのため、先に動かせる1万円分を購入し、その後、オルカンの売却資金が反映されてから本格的に買い進めました。
その後、50万円を売却することになった

約100万円をNASDAQ100へ投資しましたが、その直後に想定外の大きな支払いが発生しました。
現金だけですべてを支払うことが難しくなったため、投資資産の一部を取り崩すことにしました。
2026年6月4日、SBI NASDAQ100を50万円分売却しています。
これは、
NASDAQ100への期待がなくなったから売った
というものではありません。
生活に必要な支払いと、手元資金の確保を優先した結果です。
投資では長期保有が重要だといわれます。
しかし、投資そのものが目的ではありません。
現実の支払いが必要なのに、投資資産を売りたくないという理由だけで無理に負債を増やすのは、自分の資産形成の目的とは違います。
そのため、必要な分を売却しました。
記事公開時点では、売却後に残ったNASDAQ100を引き続き保有しています。
相場によって評価額や損益率は日々変化するため、ここで重要なのは一時点の含み益・含み損ではなく、
NASDAQ100への投資理由そのものは変わっていない
という点です。
NASDAQ100への期待は今もある
50万円を売却したあとも、NASDAQ100そのものに対する評価が大きく下がったわけではありません。
米国には世界規模で事業を展開する企業が多く存在します。
NASDAQ100に含まれる企業も、米国内だけで売上を得ているわけではありません。
そのため、米国企業へ投資することと、米国内の経済だけへ投資することは完全には一致しません。
私は今後も、米国が世界経済の中心的な立場を維持する可能性は高いと考えています。
その場合、NASDAQ100が長期的にオルカンを上回る可能性もあります。
だからこそ、NASDAQ100をすべて売却したわけではありません。
ただし、ここで考え方が変わりました。
高いリターンを期待できることと、資産の大部分を集中させてよいことは別です。
NASDAQ100を評価しているからこそ、「買うか、買わないか」ではなく「どの程度持つか」を考えるようになりました。
NASDAQ100を主力からサテライトへ変更した理由
NASDAQ100を主力からサテライトへ変更した最大の理由は、資産全体で見たときの米国大型株への集中です。
オルカンは全世界株式ですが、その中でも米国株が大きな割合を占めています。
さらに、ほかに保有している先進国株式のインデックスにも、米国企業が多く含まれます。
そこへNASDAQ100を大量に追加すると、商品自体は複数に分かれていても、資産全体では米国大型株への依存度が高くなります。
たとえば、
- Apple
- Microsoft
- NVIDIA
- Amazon
- Alphabet
- Meta
などの大型企業は、NASDAQ100だけでなく全世界株式にも含まれています。
NASDAQ100を追加することは、まったく新しい地域へ分散することではなく、
すでに持っている米国大型企業への投資比率を意図的に高めること
でもあります。
米国大型株が今後も強ければ、大きな恩恵を受けられます。
一方で、その企業群が長期間低迷すれば、資産全体も大きな影響を受けます。
そこで、NASDAQ100を資産形成の中心にするのではなく、オルカンを土台にしたうえでリターンを上乗せするサテライトとして保有することにしました。
米国が将来も圧倒的とは限らない
記事公開時点では、世界の株式市場において米国企業は非常に大きな存在です。
米ドルも国際金融で重要な役割を持っています。
しかし、15年後や20年後まで同じ状態が続く保証はありません。
米国の経済状況や財政、政治、ほかの国々の成長などによって、世界経済の勢力図が変わる可能性があります。
私は米国が近いうちに衰退すると予想しているわけではありません。
むしろ、今後も中心的な存在であり続ける可能性は高いと思っています。
それでも、
可能性が高いことと、資産の大部分をそこへ集中させることは別
です。
将来どの国や企業が最も成長するかを、私は正確には予測できません。
そのため、資産形成の土台は世界全体へ投資するオルカンに置き、米国大型株への期待をNASDAQ100で上乗せする形にしました。
オルカンなら世界市場の変化にある程度ついていける
オルカンも、記事公開時点では米国株の影響を強く受けています。
しかし、全世界株式の時価総額に応じて投資するため、将来ほかの地域や企業の存在感が大きくなれば、その変化が指数にも反映されます。
米国企業が成長し続ければ、米国の比率は高いままになります。
反対に、将来ほかの国の企業が成長すれば、その国の比率が高まっていきます。
自分で、
次はこの国が伸びるはずだ
と予想し続ける必要がありません。
私はこの仕組みに魅力を感じています。
そのため、
土台は世界全体へ投資し、米国大型株への期待だけNASDAQ100で上乗せする
という形を選びました。
FIRE直前ではNASDAQ100の値動きが怖くなる
もう一つ大きな理由が、サイドFIRE直前の出口戦略です。
私は40代でのサイドFIREを目標にしています。
20代の現在なら、NASDAQ100が大きく下落しても回復を待つ時間があります。
しかし、サイドFIRE直前に大きな暴落が発生すると事情が変わります。
生活費のために資産を取り崩したい時期と、NASDAQ100の下落が重なる可能性があるからです。
その場合、
- サイドFIREを延期する
- 下落中でも資産を取り崩す
- 現金など別の資産から生活費を出す
- 仕事を続けて生活費を補う
といった判断が必要になります。
資産形成期に取れるリスクと、取り崩し期に取れるリスクは同じではありません。
そのため、現在はNASDAQ100をサテライトとして利用し、サイドFIREが近づけばさらに比率を下げることも検討します。
記事公開時点のNASDAQ100保有ルール
NASDAQ100を完全にやめるのではなく、自分なりのルールを決めました。
通常時は金融資産の20%前後
NASDAQ100は、金融資産全体の20%前後を一つの目安とします。
資産形成の中心はオルカンです。
上限は30%程度
相場の上昇や追加購入によって、一時的に20%を超えることは許容します。
ただし、30%程度を一つの上限として考えます。
それ以上になると、資産全体が米国大型株へ偏りすぎると判断しているためです。
比率が上がったらオルカンへの投資を増やす
NASDAQ100が上昇して比率が高くなった場合、すぐにNASDAQ100を売却して調整するとは限りません。
新しく投資する資金をオルカンへ多く配分することで、時間をかけてNASDAQ100の割合を下げる方法を優先します。
暴落時には追加購入する可能性もある
NASDAQ100が大きく下落した場合、追加購入する可能性があります。
ただし、
- 生活防衛資金は十分か
- 大きな支払い予定はないか
- NASDAQ100の比率が高くなりすぎないか
- 自分がNASDAQ100へ投資している理由は変わっていないか
を確認します。
単に価格が下がったという理由だけで、無制限に買い増すことはしません。
暴落は安く買える機会になる可能性がありますが、下落した資産が必ず元の価格へ戻る保証はありません。
投資方針は変えてもいい
今回の経験で大きく変わったのは、投資方針を変更することへの考え方です。
以前は、
一度決めた投資方針を変える=間違っていた
という感覚もありました。
しかし、投資を続けていれば、新しい商品を知ったり、自分の生活環境が変わったり、新しいリスクに気づいたりします。
重要なのは、最初の判断を無理に正当化することではありません。
一方で、ニュースやSNSの情報を見るたびに投資商品を乗り換えていては、長期投資になりません。
そこで私は、
投資の目的はなるべく固定し、その目的を達成するための方法は必要に応じて修正する
という考え方をしています。
私の場合、目的は40代で働き方を選べるだけの資産をつくることです。
NASDAQ100を50%持つこと自体が目的ではありません。
X・YouTube・AIは「判断材料」として使う
私は今後もXやYouTubeから投資情報を集めると思います。
AIとの壁打ちも続けます。
ただし、どれも投資判断そのものを任せるためのものではありません。
AIにも未来の株価は分かりません。
私が使っているのは、
- 自分の考えに矛盾がないか
- 見落としているリスクはないか
- 資産全体では何に集中しているのか
- 反対の立場から見るとどう考えられるか
- 過去の判断から何が変わったのか
を整理するためです。
そして、ブログへ書くこと自体もその一部です。
文章にすると、
なぜ自分はこれを買ったのか
を後から確認できます。
投資結果だけではなく、その時点で何を考えて判断したのかを残す意味でも、ブログを使っていきます。
未来が分かるなら個別株を買えばいい
過去の自分に未来の情報を一つだけ教えられるなら、
キオクシアを買っておけ
と言いたくなるかもしれません。
未来の株価が分かるなら、その期間で最も値上がりする個別株へ集中投資する方が効率的です。
しかし、当然ながら未来は分かりません。
過去のチャートを見て、
あのとき買っておけばよかった
と思うことは簡単です。
問題は、当時持っていた情報だけで、その企業へ大きな資金を投入できたかです。
私はそれを再現できる自信がありません。
だからこそ、将来の勝者を当て続けることを前提にせず、インデックス投資を土台にしています。
未来が分からないから分散し、そのうえで自分が納得できる範囲だけリスクを上乗せする。
これが、約100万円をNASDAQ100へ投資したあとにたどり着いた現在の考え方です。
まとめ:NASDAQ100は期待しているからこそ比率を管理する
私は2026年5月、SBI NASDAQ100へ合計約100万円を投資しました。
当時はNASDAQ100を資産形成の主力候補として考え、特定口座で保有していたオルカン約86万円も売却しています。
その後、大きな支払いに備えるためNASDAQ100を50万円売却しました。
しかし、NASDAQ100への期待そのものがなくなったわけではありません。
記事公開時点では、
オルカンをコア、NASDAQ100をサテライト
という方針に変更しています。
NASDAQ100の目安は金融資産の20%前後、上限は30%程度です。
NASDAQ100が大きく上昇した場合は、新規資金をオルカンへ多く配分することで比率を調整します。
反対に大きく下落した場合は、生活防衛資金や資産全体の比率を確認したうえで追加購入する可能性があります。
今回の経験から感じたのは、
良いと思う商品を見つけることと、その商品へ資産の大部分を投じることは別
ということです。
NASDAQ100がオルカンを上回るかもしれません。
反対に、オルカンの方が安定した結果になるかもしれません。
未来が分からない以上、どちらか一方の未来へすべてを賭ける必要はないと考えました。
オルカンで世界全体を持ちながら、NASDAQ100で自分が期待する米国大型株を少し多めに持つ。
そして、サイドFIREが近づけば、資産額だけでなくリスクも見直す。
今後また考え方が変われば、その理由も含めて記録していきます。
免責事項
この記事は、筆者個人の投資経験と記事公開時点の投資方針を記録したものです。特定の金融商品への投資を推奨・勧誘するものではありません。投資信託を含む金融商品には価格変動や元本割れのリスクがあります。また、過去の運用実績は将来の成果を保証するものではありません。商品の内容、手数料、リスクなどを確認したうえで、最終的な投資判断はご自身の責任で行ってください。
コメント