私は現在、20代の会社員として働きながら、40代でのサイドFIREを目標に資産形成を続けています。
理想をいえば、40代のできるだけ早い段階で、会社の給与だけに依存しなくても生活できる状態をつくりたいです。
ただし、株価や為替、今後の収入や生活環境は、自分の思いどおりにはなりません。
目標額へ早く届けば働き方を見直し、届かなければ積立を続ける。
私にとって重要なのは、特定の年齢で無理に会社を辞めることではありません。
40代のうちに、資産と副収入を組み合わせ、自分で働き方を選べる状態をつくること。
この記事では、記事公開時点の投資資産と今後の積立計画をもとに、年率5%、6%、7%の3パターンで将来の資産額を試算します。
以前の私は、NASDAQ100など値動きの大きい資産に高い期待利回りを設定し、どの商品なら最も早く大きな資産を作れるのかを考えていました。
しかし、シミュレーション上の期待利回りを高くすれば、将来の資産額が大きくなるのは当然です。
現在は、オルカンを資産形成の中心として、
- 年率5%
- 年率6%
- 年率7%
という複数の条件を並べ、特定の利回りを前提にしすぎないようにしています。
どの数字も将来の運用成果を予測するものではなく、あくまで計画を考えるための仮定です。
今回のシミュレーションではオルカンを資産形成の中心として考えています。なぜ新NISAの中心にオルカンを選んでいるのか、NASDAQ100などとの使い分けも含めた現在の投資方針は別の記事でまとめています。
新NISAでオルカンを選ぶ理由|20代会社員が40代サイドFIREを目指す投資方針
- 今回のシミュレーション条件
- 毎月14万円の積立は2027年4月から始める予定
- なぜ年率5%・6%・7%で比較するのか
- 40代前半の資産シミュレーション
- 40代半ばの資産シミュレーション
- 40代後半の資産シミュレーション
- なぜ目標資産を8,000万円にしているのか
- 40代前半で約5,000万円ならサイドFIREできるのか
- 毎月14万円を投資へ回すための前提
- 副業収入は0円として計算する
- 昇給も最初から計算へ入れない
- シミュレーションどおりに資産は増えない
- 目標が近づいたら投資方針も見直す
- 以前のシミュレーションから考え方が変わった
- 私が目指しているのは、完全に働かない生活だけではない
- 毎年シミュレーションを更新する
- まとめ:40代で働き方を選べる状態を目指す
今回のシミュレーション条件
今回の計算では、次の条件を使用します。
| 項目 | 設定 |
|---|---|
| 記事公開時点の投資資産 | 約450万円 |
| 毎月の積立額 | 14万円 |
| 積立開始 | 2027年4月 |
| 想定利回り | 年率5%・6%・7% |
| 副業収入 | 0円 |
| 昇給による増額 | 考慮しない |
| 今後の企業型DC拠出 | 考慮しない |
| 追加投資 | 考慮しない |
| 税金・手数料・インフレ | 計算へ反映しない |
記事公開時点の投資資産は、概算で約450万円です。
ここには、新NISAなどで保有している投資資産に加え、企業型DCの現在までの評価額なども含めています。
一方、企業型DCで今後積み立てられる金額は、今回のシミュレーションには加えていません。
そのため、今後も企業型DCへの拠出が続けば、その分は今回の試算に対する上振れ要因になります。
なお、現在の年齢は記事では明記しません。
今回のシミュレーションは、記事公開時点の実際の年齢と積立計画をもとにした概算です。
毎月14万円の積立は2027年4月から始める予定
毎月14万円は、今後の基本的な積立目標です。
ただし、記事公開時点から毎月14万円を積み立てるのではなく、2027年4月以降に継続する計画としています。
それまでにも、家計に余裕があれば追加投資する可能性はあります。
しかし、まだ実行していない投資まで最初からシミュレーションへ入れてしまうと、予定どおりに進まなかった場合に計画とのズレが大きくなります。
そこで今回は、
2027年4月から毎月14万円を積み立て、それ以外の追加投資は計算へ入れない
という条件にしました。
実際に追加投資を行った場合は、その後のシミュレーションを更新します。
なぜ年率5%・6%・7%で比較するのか
投資信託のリターンは、毎年一定ではありません。
大きく上昇する年もあれば、大きく下落する年もあります。
そのため、年率5%や7%という数字は、
毎年必ず5%、6%、7%ずつ増える
という意味ではありません。
長期間の資産形成を単純化して比較するための仮定です。
今回は一つの利回りだけで将来を決めつけず、5%、6%、7%の3パターンを並べます。
実際の運用結果がこの範囲に収まる保証もありません。
大切なのは、最も大きな数字だけを見ることではなく、前提を変えると将来の資産額がどれだけ変わるのかを確認することだと考えています。
40代前半の資産シミュレーション
最初の目標地点は40代前半です。
記事公開時点の投資資産約450万円を保有しながら、2027年4月以降に毎月14万円を積み立てた場合、試算では次のようになりました。
| 想定利回り | 40代前半の予想資産額 |
|---|---|
| 年率5% | 約4,700万円 |
| 年率6% | 約5,200万円 |
| 年率7% | 約5,800万円 |
年率5%の場合は約4,700万円、年率6%では約5,200万円、年率7%では約5,800万円となる試算です。
以前の私は、40代前半で8,000万円へ到達することを強く意識していました。
しかし現在は、
40代前半で8,000万円へ届かなければ失敗
とは考えていません。
サイドFIREが可能かどうかは、金融資産の金額だけでは決まらないからです。
- 年間生活費
- 副業収入
- 短時間労働などの収入
- 現金の保有額
- 住居費
- 家族構成
- 社会保険料や税金
などによって、必要な資産額は変わります。
仮に5,000万円前後の金融資産があり、本業以外から一定の収入を得られるようになっていれば、完全に働かないFIREより先に、勤務日数や労働時間を減らすサイドFIREを検討できるかもしれません。
重要なのは、特定の金額へ到達することだけではなく、
その時点で、自分にどれだけ働き方の選択肢が増えているか
だと考えています。
40代半ばの資産シミュレーション
40代前半からさらに積立を続けた場合の試算です。
| 想定利回り | 40代半ばの予想資産額 |
|---|---|
| 年率5% | 約6,000万円 |
| 年率6% | 約6,800万円 |
| 年率7% | 約7,700万円 |
40代半ばになると、年率5%の仮定でも約6,000万円、年率6%では約6,800万円となります。
年率7%では、8,000万円が見えてくる水準です。
資産額が大きくなるにつれて、新しく積み立てる金額だけではなく、それまでに積み上げた資産の値動きによる影響も大きくなります。
たとえば6,000万円の資産が5%上昇すれば、単純計算では300万円の増加です。
毎月14万円の積立額は年間168万円なので、それを上回ります。
ただし、これは反対方向にも働きます。
6,000万円の資産が20%下落すれば、単純計算では1,200万円減ります。
資産額が増えるほど、上昇したときの金額だけでなく、下落したときの金額も大きくなります。
そのため、目標資産へ近づいたからといって、株式資産の金額だけを見てすぐに退職するつもりはありません。
40代後半の資産シミュレーション
40代後半まで積立を続けた場合の試算は、次のとおりです。
| 想定利回り | 40代後半の予想資産額 |
|---|---|
| 年率5% | 約7,600万円 |
| 年率6% | 約8,700万円 |
| 年率7% | 約1億円 |
年率5%では約7,600万円、年率6%では約8,700万円、年率7%では約1億円となります。
また、今回の条件で8,000万円へ到達するまでの試算は、
| 想定利回り | 8,000万円到達までの目安 |
|---|---|
| 年率5% | 約22年半 |
| 年率6% | 約20年8か月 |
| 年率7% | 約19年2か月 |
となりました。
これは記事公開時点の投資資産約450万円を起点として、2027年4月以降に毎月14万円を積み立てた場合の概算です。
副業収入、昇給、追加投資、今後の企業型DCへの拠出などは含めていません。
これらが実際に発生し、その一部を投資へ回せれば、到達時期が早まる可能性があります。
反対に、
- 積立額が減る
- 住居費が増える
- 家族構成が変わる
- 大きな支出が発生する
- 長期的に市場が低迷する
- 途中で資産を取り崩す
といった変化があれば、到達時期は遅くなります。
8,000万円は約束された未来ではなく、現在の条件を単純化して計算した目安です。
なぜ目標資産を8,000万円にしているのか
8,000万円は、サイドFIREに必ず必要な金額として決めているわけではありません。
現在の私が、40代で働き方を選びやすくするための一つの目安として設定している金額です。
仮に8,000万円から一定割合を毎年取り崩した場合、単純計算では次のようになります。
| 年間取り崩し率 | 年間金額 | 月平均 |
|---|---|---|
| 2% | 160万円 | 約13.3万円 |
| 3% | 240万円 | 20万円 |
| 4% | 320万円 | 約26.7万円 |
ただし、この表は8,000万円へ割合を掛けただけの単純計算です。
「4%なら安全」「毎年320万円を使える」という意味ではありません。
実際に資産を取り崩しながら生活する場合には、
- 株価の変動
- インフレ
- 税金
- 社会保険料
- 住居費
- 車の維持費
- 医療費
- 家族構成
- 公的年金
- 取り崩し開始直後の暴落
などを考える必要があります。
また、私が目指しているのはサイドFIREです。
生活費のすべてを金融資産だけで賄う必要はありません。
たとえば年間生活費が240万円で、本業以外の仕事や副業から年間100万円を得られるなら、金融資産から補う金額は年間140万円です。
8,000万円に対して約1.75%になります。
このように、資産額だけでなく、
FIRE後にいくら使い、いくら自分で稼ぐのか
によって必要資産額は大きく変わります。
40代前半で約5,000万円ならサイドFIREできるのか
今回の試算では、40代前半で5,000万円前後になるケースがあります。
しかし、5,000万円あれば必ずサイドFIREできるとは考えていません。
たとえば5,200万円の3%は年間156万円、月平均では約13万円です。
ここへ副業や短時間労働などから収入が加われば、生活費によっては働く時間を減らせる可能性があります。
一方で、現在より生活費が大きく増えていれば、5,200万円でも不足するかもしれません。
実際に働き方を変える段階では、
- 直近数年間の年間生活費
- 本業以外の収入の安定性
- 現金の保有額
- 暴落時に株式を売らず生活できる期間
- 住居費
- 車などの固定的な支出
- 家族構成
- 税金や社会保険料
- 将来の年金見込み
などを改めて確認します。
資産額だけで退職時期を決めるのではなく、生活全体を見て判断します。
毎月14万円を投資へ回すための前提
今回のシミュレーションでは、2027年4月以降に毎月14万円を積み立てることを前提としています。
この金額を長期間続けるためには、投資商品を選ぶだけではなく、家計そのものを安定させる必要があります。
私の場合は、
- 住居費を抑えられる環境を活用する
- 出勤日の昼食を固定する
- 飲み物をできるだけ自宅で用意する
- 不要な支出を見直す
- 車を短期間で買い替えない
- 利用できる割引を活用する
といった方法で支出を管理しています。
出勤日の昼食については、オートミールなどを利用して100円台を目安に抑える方法を別の記事で紹介しています。
ただし、節約だけで毎月14万円を生み出せるわけではありません。
本業の収入や現在の生活環境も大きな前提です。
入金力は、節約だけではなく、収入、住居費、固定費、生活環境の組み合わせで決まる。
その前提を無視して、誰でも毎月14万円投資できるとは考えていません。
副業収入は0円として計算する
私はブログやYouTubeなどにも取り組んでいます。
将来的には、本業以外の収入をサイドFIRE後の柱の一つにしたいと考えています。
しかし、まだ安定して得られていない収入を、現在の資産計画へ入れることはしません。
今回のシミュレーションでは、副業収入を0円としています。
今後、必要な費用を差し引いたうえで継続的に利益が出るようになれば、その時点で計算へ加えます。
たとえば副業から月5,000円を投資へ追加できれば、年間では6万円です。
月3万円なら年間36万円になります。
金額が小さくても、長期間続けば、
- 投資額を増やす
- サイドFIREまでの期間を短くする
- FIRE後の取り崩しを減らす
- 本業への依存度を下げる
といった効果が期待できます。
ただし、
まだ発生していない副業収入を前提に、将来の退職計画を作らない
ことを基本方針としています。
昇給も最初から計算へ入れない
今後、本業の給与やボーナスが増える可能性もあります。
しかし、将来の昇給額は確定していません。
そのため今回の計算では、昇給による積立額の増加も考慮していません。
収入が増えれば、その一部を追加投資へ回すことは考えています。
一方で、
- 収入が減る
- 住居費が増える
- 大きな支出が発生する
- 生活環境が変わる
可能性もあります。
毎月14万円は目標ではありますが、生活に必要な現金を減らしたり、新たな借入れをしたりしてまで維持するつもりはありません。
家計の安全を優先し、状況が変われば積立額も変更します。
シミュレーションどおりに資産は増えない
今回の表では、資産が毎年一定のペースで増えていくように見えます。
実際の市場はそのようには動きません。
大きく上昇する年もあれば、大幅に下落する年もあります。
数年間ほとんど増えない可能性もあります。
海外資産の場合は、株価だけでなく為替の影響も受けます。
特に注意したいのが、サイドFIRE直前や直後の暴落です。
たとえば5,000万円の株式資産が30%下落すれば、単純計算では3,500万円になります。
その状態で仕事を辞め、生活費を確保するために投資信託を売却し続ければ、相場の回復を待つ前に保有資産を減らすことになります。
そのため、サイドFIREが現実的に見えてきた段階では、
- 生活費として使う現金を確保する
- 株式以外の資産を持つか検討する
- 値動きの大きい資産の割合を見直す
- 本業以外の収入を安定させる
- 退職時期を相場に応じて変更できるようにする
といった出口戦略も考える必要があります。
目標が近づいたら投資方針も見直す
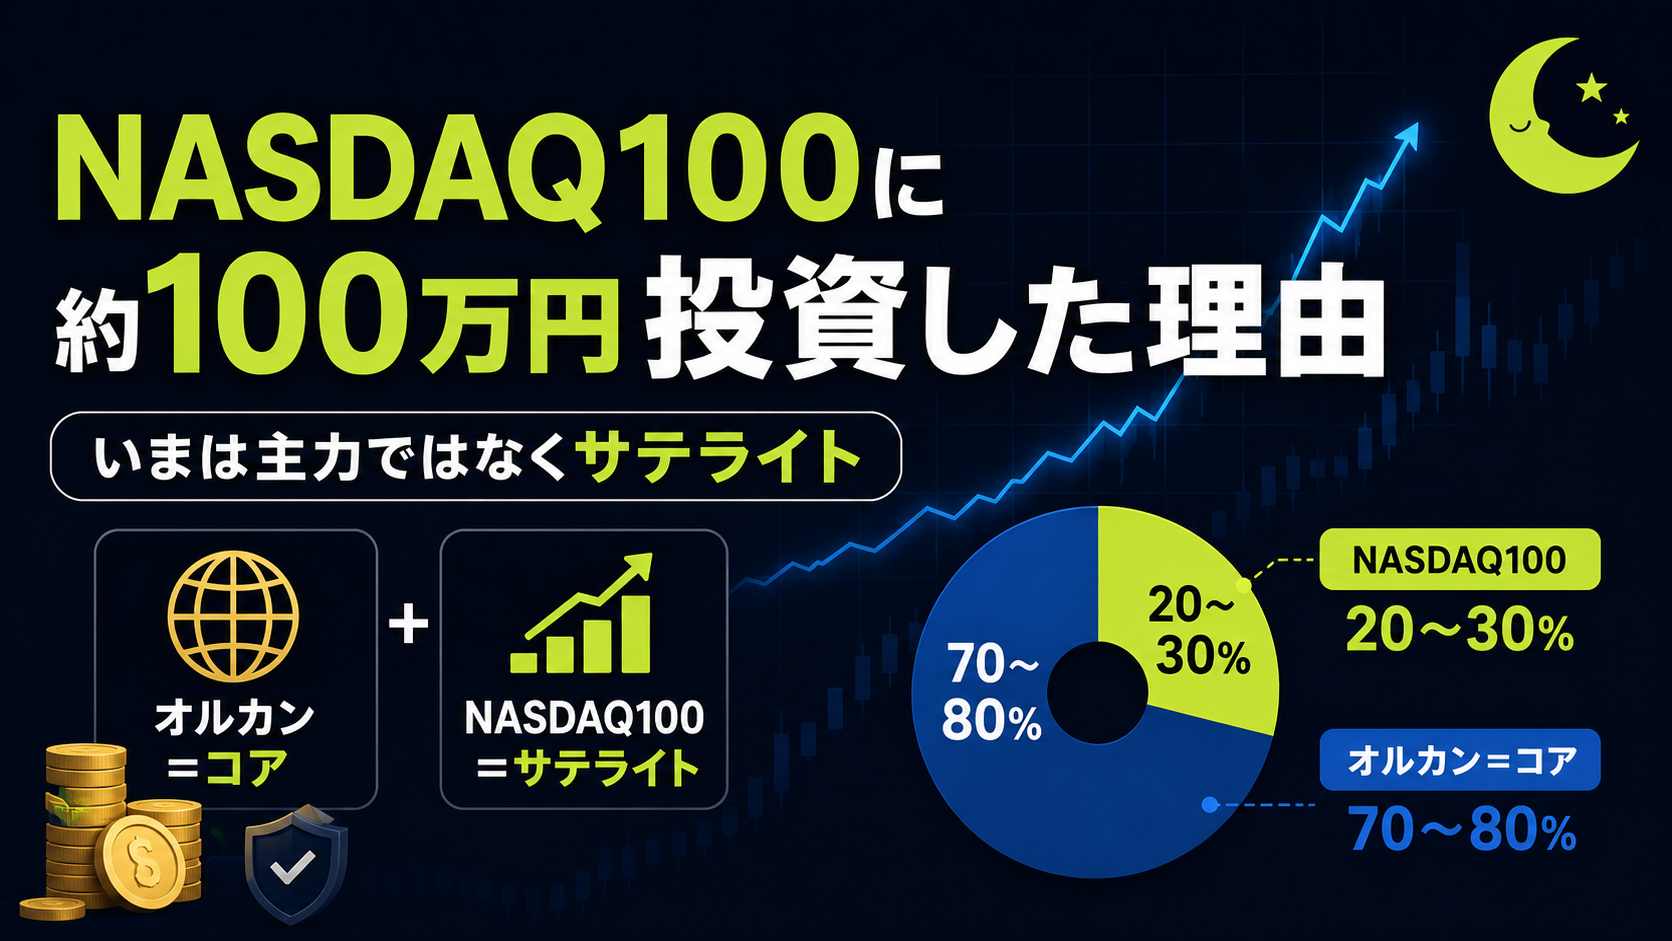
現在は資産形成の途中なので、オルカンをコア、NASDAQ100などをサテライトとして保有しています。
しかし、資産を増やす時期と、資産を取り崩す時期では、同じ運用方法が適しているとは限りません。
資産形成期であれば、暴落しても積立を続けながら回復を待つ時間があります。
一方、サイドFIRE後は、株価が下落している時期にも生活費が必要です。
そのため、目標時期が近づいた段階で、
- 株式の割合
- 値動きの大きい資産の割合
- 現金の割合
- 年間取り崩し額
- 副業や労働から得られる収入
- 公的年金までの期間
などを改めて確認します。
現在の投資方針を、そのまま40代まで固定するつもりはありません。
以前のシミュレーションから考え方が変わった
以前の私は、オルカン、NASDAQ100などへ異なる期待利回りを設定し、
どの商品なら最も早く大きな資産を作れるのか
という視点でシミュレーションすることがありました。
しかし、期待利回りを高く設定すれば、計算上の将来資産も大きくなります。
重要なのは、シミュレーション上で最も大きな数字を出すことではありません。
実際に何十年も保有できるのか。
大きく下落したときにも積立を続けられるのか。
特定の国や業種へ偏りすぎていないか。
サイドFIRE直前に暴落しても計画を維持できるのか。
現在は、
どの商品なら最大金額になるか
ではなく、
現在の家計で継続できる積立額を前提に、複数の条件で40代の選択肢を確認する
という考え方へ変わりました。
私が目指しているのは、完全に働かない生活だけではない
FIREという言葉からは、仕事を完全に辞める生活を想像するかもしれません。
もちろん、働かなくても生活できるだけの資産があることには魅力を感じます。
しかし、私が本当に欲しいのは、
- 働く時間を減らせる
- 自分に合わない環境から離れられる
- 興味のある仕事を選べる
- ブログやYouTubeなどへ使える時間を増やせる
- 家族との時間を確保できる
- 無理に今の働き方を続けなくてもよい
という選択肢です。
そのため、8,000万円へ到達するまで何も変えられないとは考えていません。
40代前半で5,000万円前後の資産があり、本業以外の収入が育っていれば、完全FIREより先にサイドFIREへ移行することも検討します。
反対に、8,000万円へ到達しても、仕事を続けたいと思えば続けます。
FIREは仕事を辞める義務ではなく、働き方を自分で選びやすくするための手段だと考えています。
毎年シミュレーションを更新する
今回のシミュレーションは、一度作ったら終わりではありません。
実際の生活では、
- 投資資産
- 積立額
- 給与
- 副業収入
- 生活費
- 投資方針
- 家族構成
- 市場環境
などが変わります。
そのため、少なくとも年に一度は、
- 現在の投資資産
- 現金残高
- 1年間の投資額
- 年間生活費
- 副業の損益
- サイドFIREの目標時期
を確認し、シミュレーションを更新する予定です。
計画から外れたからといって、失敗とは限りません。
積立額を変更する。
サイドFIREの時期を延ばす。
必要資産額を見直す。
副収入が増えたら目標を早める。
その時点の生活に合わせて修正していきます。
まとめ:40代で働き方を選べる状態を目指す
記事公開時点の投資資産約450万円を起点に、2027年4月から毎月14万円を積み立てた場合、今回の試算では次のようになりました。
| 時期 | 年率5% | 年率6% | 年率7% |
|---|---|---|---|
| 40代前半 | 約4,700万円 | 約5,200万円 | 約5,800万円 |
| 40代半ば | 約6,000万円 | 約6,800万円 | 約7,700万円 |
| 40代後半 | 約7,600万円 | 約8,700万円 | 約1億円 |
8,000万円へ到達するまでの試算は、
- 年率5%:約22年半
- 年率6%:約20年8か月
- 年率7%:約19年2か月
です。
ただし、これらは未来を予測した数字ではありません。
毎月14万円を継続できるか、市場がどのように動くか、生活費がどう変わるかによって結果は大きく変わります。
今回の計算では、副業収入、昇給、追加投資、今後の企業型DCへの拠出も含めていません。
実際に状況が変わったら、その都度計算を更新します。
私の目標は、シミュレーションで決めた年齢に必ず会社を辞めることではありません。
40代のうちに、会社の給与だけに依存せず、自分で働き方を選べる状態をつくること。
そのために、
- 本業の収入を維持する
- 毎月14万円の積立を目指す
- オルカンを中心に長期投資する
- 生活費を管理する
- 本業以外の収入源を育てる
- 定期的にシミュレーションを更新する
ことを続けます。
資産形成は、一度作った未来予想図を信じ続けることではありません。
実際の資産額と生活の変化を確認しながら、何度でも計画を修正していきます。
免責事項
この記事は、筆者個人の資産形成計画とシミュレーションを記録したものです。特定の金融商品への投資を推奨または勧誘するものではありません。
記事内の試算は、一定の想定利回りで運用できたと仮定した概算であり、将来の運用成果を保証するものではありません。実際の投資では価格変動や為替変動などによって元本割れする可能性があります。
また、税金、手数料、インフレなどをシミュレーションへ反映していません。投資を行う際は商品の内容やリスクを確認し、最終的な判断はご自身で行ってください。
コメント