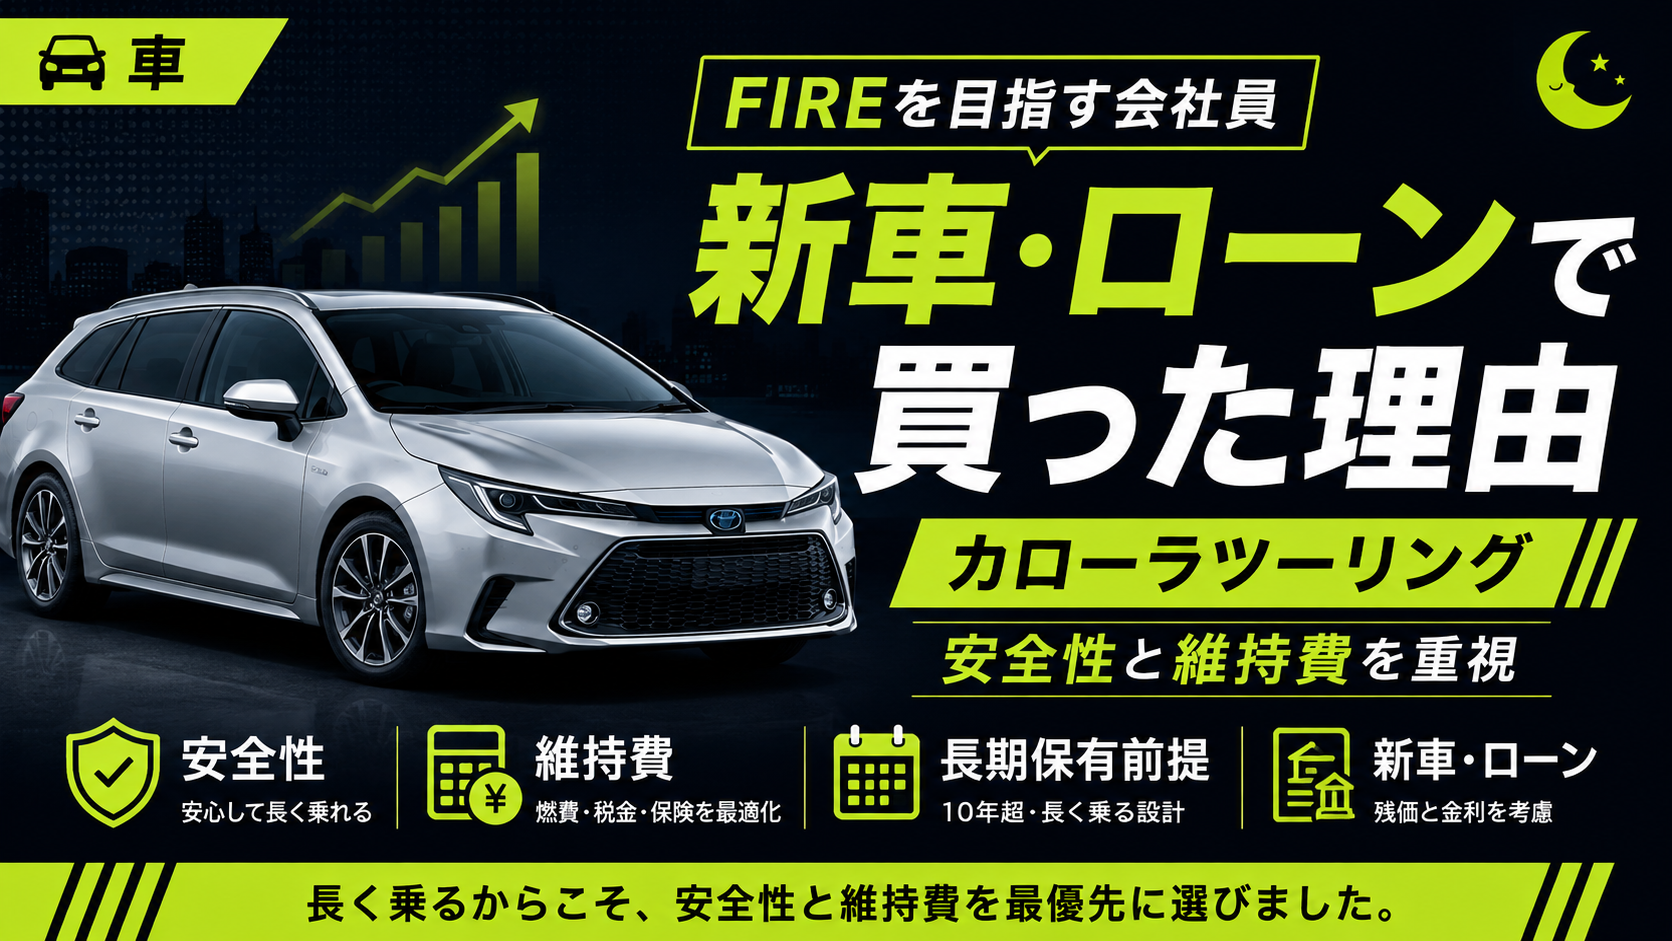
私は現在、20代の会社員として働きながら、40代でのサイドFIREを目指して資産形成を続けています。
資産形成を優先するなら、
- 車を持たない
- 中古の軽自動車を選ぶ
- 安いコンパクトカーへ乗る
- 車に使うお金を投資へ回す
といった選択の方が合理的に見えるかもしれません。
それでも私は、新車のカローラツーリングを購入しました。
しかも、一括払いではなく約200万円の自動車ローンを利用しています。
FIREを目指している人が、新車をローンで買う。
一見すると、資産形成と矛盾しているように見えます。
しかし、私にとって車は休日だけに使うぜいたく品ではありません。
通勤では往復約50キロを走り、年間走行距離は約1万5,000キロを想定しています。
長期間にわたって仕事と生活を支える、重要な移動手段です。
そのため、購入価格の安さだけではなく、
- 長距離運転での負担
- 安全装備や運転支援機能
- 車内や荷室の使いやすさ
- 長期間保有できるか
- 維持費や修理費
- 手元資金をどれだけ残せるか
まで含めて判断しました。
この記事では、FIREを目指している私が、なぜ安い車ではなくカローラツーリングを新車で購入し、一括払いではなくローンを選んだのかを紹介します。
なお、カローラツーリングがすべての人にとって最適な車だと考えているわけではありません。
走行距離、家族構成、予算、道路環境、車に求めるものによって、適した選択は変わります。
- 私にとって車は、なくても困らないぜいたく品ではない
- 目標は16年から20年、走行距離は30万キロ前後
- 安いコンパクトカーではなくカローラツーリングを選んだ理由
- 長距離通勤での負担を減らしたかった
- 燃費だけでなく、安全装備や運転支援機能も重視した
- 荷室と車内の余裕も長期保有には必要だった
- SUVや上級車ではなく、カローラツーリングにした理由
- 中古車ではなく新車を選んだ理由
- 最初から整備履歴を自分で管理できる
- 防錆や洗車も新車の段階から管理できる
- 購入時点で中古車との価格差も確認した
- 一括払いではなくローンを選んだ理由
- ローン金利と投資の期待リターンは同じように扱わない
- 手元資金をすべて車へ使いたくなかった
- 金利が変化する可能性も考えておく
- FIREを目指すなら、ローンはすべて悪なのか
- 新車を買ったことによる機会損失はある
- 車両価格だけでなく、何年間使うかを重視する
- 長く乗るために意識すること
- シルバーを選んだ理由
- リセールバリューは最優先にしなかった
- 車を買ったから、FIREを諦めたわけではない
- まとめ:安さだけでなく、長期間使い続けられるかで選んだ
私にとって車は、なくても困らないぜいたく品ではない
車にかかる費用を抑える最も確実な方法は、車を所有しないことです。
車を持たなければ、
- 車両代
- 自動車税
- 任意保険
- 車検
- 燃料代
- タイヤ代
- 修理費
- 駐車場代
などの負担を減らせます。
公共交通機関だけで通勤や生活ができるなら、車を持たないことは資産形成と相性のよい選択だと思います。
私は車通勤で、年間1万km以上走ることを想定しています。
そのため、車選びでは購入価格だけでなく、燃費、安全性、長時間運転の負担、長期的な維持費も重視しました。
つまり、私にとって車は単なる趣味ではなく、働き続けるために必要な生活インフラです。
長時間乗る以上、車両価格や燃費だけでなく、
毎日の運転を無理なく続けられるか
も重要になります。
安い車を購入しても、運転時の負担や使い勝手に不満があり、短期間で買い替えることになれば、結果的に支出が増える可能性もあります。
そこで私は、最初から長期間使うことを前提に車を選びました。
目標は16年から20年、走行距離は30万キロ前後
カローラツーリングは、数年で売却することを前提に購入していません。
現在の目標は、16年から20年程度乗ることです。
年間約1万5,000キロ走れば、20年間で約30万キロになります。
もちろん、
20年間、30万キロまで故障せずに乗れる
と考えているわけではありません。
車をどこまで使用できるかは、
- 走行環境
- 駐車環境
- 整備状況
- 部品の供給
- 事故
- 電装品などの故障
- 修理費と車両価値のバランス
などによって変わります。
20年・30万キロは保証された未来ではなく、定期的に整備しながら目指す長期保有の目標です。
途中で高額な修理が必要になり、乗り続けるより買い替えた方が合理的だと判断する可能性もあります。
それでも、
できる限り長く使い、1年当たりの車両費を抑える
ことを基本方針にしています。
安いコンパクトカーではなくカローラツーリングを選んだ理由
購入価格や維持費だけを比較すれば、カローラツーリングより安い選択肢はあります。
軽自動車やコンパクトカーを選べば、車両価格や税金などを抑えられる可能性があります。
それでも私がカローラツーリングを選んだのは、
- 長距離を運転したときの感覚
- 安全装備や運転支援機能
- 車内の広さ
- 荷室
- 燃費
- 車両価格
- 長期間使えるか
を総合的に考えた結果です。
最安の車を探すのではなく、
自分の使い方に対して、価格と性能のバランスに納得できる車
を探しました。
長距離通勤での負担を減らしたかった
毎日の通勤距離が短ければ、車の乗り心地や静粛性にここまでこだわらなかったかもしれません。
しかし、私は出勤するたびに往復約50キロを走ります。
仮に年間200日出勤するなら、通勤だけで年間約1万キロ以上です。
これを何年も続けることを考え、
- 走行時の安定感
- シートに座ったときの感覚
- 車内の静かさ
- 運転支援機能
- 車体の大きさ
- 荷物の積みやすさ
を確認しました。
カローラツーリングは、より小さな車と比べれば購入費が高くなる場合があります。
それでも、私が実際に比較した範囲では、長距離を走る車として価格と使い勝手のバランスに納得できました。
これは万人に共通する結論ではなく、私の通勤距離と使い方を前提にした判断です。
燃費だけでなく、安全装備や運転支援機能も重視した
年間走行距離が長いため、燃費は車選びで重要な要素です。
燃費の差が小さくても、長期間、多くの距離を走れば燃料代の差は積み重なります。
一方で、私は燃費だけで車を決めませんでした。
購入時には、
- 衝突被害軽減ブレーキ
- 車線維持を支援する機能
- 周囲の確認を助ける機能
- 長距離を走ったときの安定感
- 自分にとって運転しやすい車体サイズ
なども確認しました。
これらの機能があれば事故を必ず防げるわけではありません。
また、特定の車種だから安全だと単純に判断することもできません。
それでも、年間約1万5,000キロを走る私にとって、安全装備や運転時の負担は無視できない要素でした。
購入価格を最小化することだけではなく、
毎日の通勤に使う道具として、自分が納得できるものを選ぶ
ことを重視しました。
荷室と車内の余裕も長期保有には必要だった
車を16年から20年使うつもりなら、現在の生活だけを基準に選ぶことにも不安がありました。
10年後、15年後には生活が変わっている可能性があります。
- 大きな荷物を運ぶ
- 家族や知人を乗せる
- 遠出をする
- 災害時に物資を運ぶ
- 車内で長時間過ごす
といった使い方をするかもしれません。
カローラツーリングは極端に大きな車ではありませんが、荷物を積めるスペースも確保されています。
私は短期間で車を乗り換えたくないため、現在の用途だけではなく、将来の使い方にもある程度対応できることを重視しました。
SUVや上級車ではなく、カローラツーリングにした理由
快適性や装備を求めれば、さらに大きなSUVや上級車を購入することもできます。
しかし、車が大きく高価になるほど、
- 車両価格
- 燃料代
- 税金
- タイヤ代
- 保険料
- 修理費
などが増える可能性があります。
私は車に高級感やブランド性を強く求めているわけではありません。
長距離通勤へ対応できること。
荷物を積めること。
安全装備や運転支援機能に納得できること。
そのうえで、購入費や維持費が過剰になりすぎないこと。
その中間点として、カローラツーリングを選びました。
最も安い車でも、最も豪華な車でもなく、自分の使い方に対して過不足が少ない車を選んだ。
これが購入時の考え方です。
中古車ではなく新車を選んだ理由
車両価格を抑えるなら、中古車は有力な選択肢です。
同じ車種でも、年式や走行距離によっては新車より安く購入できます。
私も、中古車だから悪いとは考えていません。
状態と価格のバランスがよい車を見つけられるなら、中古車の方が合理的な場合もあります。
それでも今回は、長期保有を前提として新車を選びました。
最初から整備履歴を自分で管理できる
中古車では、前の所有者がどのように使用していたかを完全に把握することは難しいです。
記録簿が残っていても、
- どのような道路を走っていたか
- 短距離走行が多かったか
- 洗車や下回りの手入れをしていたか
- 車にどの程度負担のかかる使い方をしていたか
まですべて分かるわけではありません。
新車なら、納車後の使い方や整備履歴を最初から自分で管理できます。
長期間乗る計画だからこそ、
車の状態を把握できる状態で、最初から使い始めたい
と考えました。
防錆や洗車も新車の段階から管理できる
私は長期間使用することを考え、下回りの状態や洗車についても意識しています。
もちろん、防錆処理をすれば絶対にサビないわけではありません。
新車でも、走行環境や保管状況によって劣化します。
それでも、新しい状態から定期的に確認し、必要に応じて対策できることは私にとってメリットでした。
中古車の場合は、それまでの使用環境や下回りの状態を完全には把握できないことがあります。
長期保有を目指す私にとって、その不確実性を減らせることには価値がありました。
購入時点で中古車との価格差も確認した
新車と中古車のどちらが得かは、車種や購入時期によって変わります。
中古車の価格が十分に安ければ、年式や走行距離を考慮しても中古車の方が合理的です。
反対に、中古車相場が高く、新車との価格差が小さい時期もあります。
私は、
- 中古車価格
- 年式
- 走行距離
- 保証
- 新車との価格差
- 何年間使用できそうか
を比較したうえで新車を選びました。
「新車は常に得」「中古車は危険」という話ではありません。
今回の条件では、長期保有を前提に新車から使うことに納得できたというだけです。
一括払いではなくローンを選んだ理由
車は一括払いで購入すれば、ローン利息を支払う必要がありません。
利息だけを考えるなら、一括払いの方が確実です。
それでも私は、頭金を入れたうえで、残り約200万円を低金利の自動車ローンで借りました。
実際に利用したマイカーローンについては、ディーラーローンと銀行ローンを比較した経緯や、約200万円を借りた理由、金利・返済期間の考え方を別の記事で詳しくまとめています。
ディーラーローンを使わず、銀行のマイカーローンを選んだ理由|200万円を借りた実体験
実際の契約金利については、利用した金融機関や条件の特定を避けるため公開していません。
ローンを利用した主な理由は、
車を購入した直後に、手元の現金を減らしすぎたくなかったから
です。
ローン金利と投資の期待リターンは同じように扱わない
以前の私は、
ローン金利より投資の期待利回りが高ければ、一括払いよりローンの方が得なのではないか
と考えていました。
確かに、ローンを利用することで残した資金を投資し、その運用益がローン利息を上回れば、結果として資産が多く残る可能性はあります。
しかし、ローンの利息と投資の利益には大きな違いがあります。
ローンの利息は、契約に基づいて支払う必要があります。
一方で、投資の利益は保証されていません。
返済期間中に、
- 株価が大きく下落する
- 円高によって海外資産の評価額が下がる
- 数年間ほとんどリターンが出ない
- 現金が必要になり、含み損の状態で売却する
可能性もあります。
そのため現在は、
低金利で借りて投資を続ければ、必ず得になる
とは考えていません。
ローンを選んだ主な理由は、投資で利益を得ることではなく、手元資金に余裕を残すことです。
投資の運用益が結果としてローン金利を上回ることがあっても、それを前提にはしていません。
手元資金をすべて車へ使いたくなかった
新車を購入すると、車両代以外にもさまざまな支出があります。
- 任意保険
- 税金
- メンテナンス
- タイヤ
- 車検
- 予想外の修理
- 生活上の緊急支出
一括払いによって現金が大きく減ると、別の支出が発生したときに対応しにくくなります。
私は投資もしていますが、投資信託は現金と同じではありません。
必要なときに相場が下落していれば、含み損を抱えた状態で売却する可能性があります。
そのため、車を購入した後にも一定の現金を残したいと考えました。
もちろん、ローンを利用すれば自動的に安全になるわけではありません。
毎月の返済が家計を圧迫すれば、生活費や資産形成へ影響します。
私は、
- 適用される金利
- 毎月の返済額
- 返済期間
- 総返済額
- 手元に残る現金
- 今後の収入
- その他の支出
を確認したうえで、返済できる範囲でローンを利用しました。
金利が変化する可能性も考えておく
ローンを利用する場合、契約時の金利だけを見るのではなく、固定金利なのか変動金利なのかも確認する必要があります。
変動金利の商品では、市場金利などの変化によって適用金利が見直される場合があります。
そのため、
今の金利が低いから、返済期間中もずっと同じ条件とは限らない
商品もあります。
一方で、固定金利であれば返済中の金利変動を避けやすい反面、契約時の金利が変動金利より高い場合もあります。
私はローンを比較するとき、表示されている金利だけではなく、
- 固定か変動か
- 金利が見直される条件
- 総返済額
- 繰上返済の条件
なども確認することが重要だと考えています。
FIREを目指すなら、ローンはすべて悪なのか
借金には利息がかかるため、何でもローンで購入すればよいとは思いません。
特に、
- 毎月の返済額を把握していない
- 金利上昇時の負担を考えていない
- 生活防衛資金がない
- 収入に対して返済額が大きすぎる
- 借りた資金を前提に過度な投資をする
- 返済のために別の借入れをする
といった状態は避けたいところです。
一方で、必要な物を購入するときに、返済可能な範囲のローンを利用して手元資金を残すという考え方もあります。
重要なのは、
ローンか一括払いかを、借金へのイメージや投資の期待リターンだけで決めないこと
だと思います。
私の場合は、長期間使用する車を購入しながら、手元資金を一度に減らしすぎないためにローンを選びました。
新車を買ったことによる機会損失はある
カローラツーリングより安い車を購入していれば、その差額を投資へ回すこともできました。
仮に100万円を追加で投資し、長期間運用できれば、将来は100万円以上の資産になる可能性があります。
その意味では、新車のカローラツーリングを購入したことによる機会損失はあります。
しかし、あらゆる支出を機会損失だけで考えると、
- 車を買わない
- 家電を買わない
- 外食をしない
- 趣味へお金を使わない
- 住環境を改善しない
という方向へ進みかねません。
お金を使うときには、
使わなかった場合に増えたかもしれない資産
だけではなく、
使ったことで得られる時間、快適性、利便性、継続性
も考える必要があります。
私は年間約1万5,000キロ走るため、車から受ける影響が大きい生活です。
そこで購入費だけを最小化するより、長期間無理なく使えると自分が判断した車へお金を使いました。
車両価格だけでなく、何年間使うかを重視する
高い車を長く乗れば、必ず安くなるわけではありません。
長期保有中に高額な修理が続けば、別の車へ買い替えた方が合理的な場合もあります。
それでも私は、短期間で何度も車を買い替えるより、購入した1台をできるだけ長く使いたいと考えています。
たとえば、車両関連の購入費が300万円だった場合、単純に使用年数で割ると、
| 使用期間 | 1年当たりの金額 |
|---|---|
| 5年 | 約60万円 |
| 10年 | 約30万円 |
| 15年 | 約20万円 |
| 20年 | 約15万円 |
となります。
もちろん、これは車両関連の購入費を単純に年数で割っただけです。
実際には、
- 税金
- 燃料代
- 保険料
- 車検費用
- 消耗品
- 修理費
なども発生します。
また、20年間乗れる保証もありません。
それでも、購入した車を短期間で手放さず、必要な整備をしながら長く使うことは、1年当たりの車両購入費を抑える一つの方法です。
長く乗るために意識すること
カローラツーリングを16年から20年使うため、今後は次のことを意識します。
定期点検と消耗品の交換
故障してから修理するだけではなく、定期的に状態を確認します。
オイル、タイヤ、ブレーキ、ワイパー、バッテリーなども、使用状況や状態に応じて交換します。
交換時期について分からない場合は、販売店や整備工場へ確認します。
下回りの状態を確認する
車の下回りは、普段の生活では確認しにくい部分です。
点検や車検の際に状態を確認し、必要に応じて防錆処理などを検討します。
防錆処理をしたから安心と考えるのではなく、その後も定期的に状態を確認します。
洗車方法に神経質になりすぎない
長期保有するなら、できるだけきれいな状態を保ちたいと思います。
一方で、車を使用していれば汚れや小さな傷は発生します。
見た目を完璧に保つために高額な用品やサービスを次々に購入すると、長期保有による節約効果が小さくなる可能性もあります。
私は見た目の完璧さよりも、サビや大きな劣化を防ぎ、必要な整備へお金を使うことを優先します。
整備記録を残す
いつ、どの部品を交換したのかを記録します。
長期間乗るほど、過去の整備内容をすべて覚えておくことは難しくなります。
記録を残しておけば、交換時期の判断や、故障したときの原因確認にも役立つ可能性があります。
シルバーを選んだ理由
購入した車の色はシルバーです。
色を選ぶときも、長期間使うことを意識しました。
私が重視したのは、
- 汚れが比較的目立ちにくい
- 小さな傷が目につきにくい
- 長く乗っても飽きにくそう
- 見た目を維持する負担を抑えやすい
ことです。
もちろん、シルバーなら洗車が不要になるわけではありません。
汚れや傷が発生しないわけでもありません。
それでも、頻繁に外観を気にしなくても使いやすい色だと考えて選びました。
私にとって車は、見栄や所有満足だけのために購入するものではなく、長期間使う道具でもあります。
色についても、その考え方に合わせました。
リセールバリューは最優先にしなかった
車を購入するとき、数年後の下取り価格を重視する考え方もあります。
人気の車種やグレード、色を選び、一定期間で売却する方法です。
しかし、私は短期間で売却する予定ではありません。
そのため、
- 数年後にいくらで売れるか
- 人気色かどうか
- リセールが高いグレードか
を最優先にはしませんでした。
16年から20年という長期保有を目標にするなら、購入直後のリセールバリューよりも、
自分の用途で何年間使い続けられるか
の方が重要だと考えています。
もちろん、生活環境や仕事が変わり、途中で売却する可能性はあります。
それでも購入時点では、売ることより使い切ることを基本にしました。
車を買ったから、FIREを諦めたわけではない
新車購入によって、大きなお金を使いました。
ローン返済や維持費も発生します。
車を所有しない場合や、もっと安い車を選んだ場合と比べれば、資産形成が遅くなる可能性があります。
それでも、私の場合は車を使って通勤し、本業の収入を得ることが現在の資産形成の土台になっています。
必要な支出である以上、ゼロにすることではなく、
- 必要以上に短期間で乗り換えない
- 車用品を衝動的に買わない
- 保険内容を定期的に確認する
- 必要な整備を先送りしない
- 維持費を記録する
- 長く使える状態を維持する
ことで、長期的な負担を抑えていきます。
FIREのために生活上必要な物をすべて我慢するのではなく、必要な支出を長期的に管理する。
これが現在の私の考えです。
まとめ:安さだけでなく、長期間使い続けられるかで選んだ
私がカローラツーリングを新車・ローンで購入した主な理由は、次のとおりです。
- 通勤で往復約50キロ走る
- 年間走行距離が約1万5000キロ以上になる
- 長距離運転での負担を考えた
- 安全装備や運転支援機能を重視した
- 荷室と車内に一定の余裕がある
- 16年から20年程度の長期保有を目指している
- 新車の段階から整備履歴を管理したかった
- 一括購入で現金を減らしすぎたくなかった
- 短期間での売却やリセールを前提にしていない
安いコンパクトカーを選べば、購入費や維持費を抑えられた可能性があります。
中古車を選べば、車両価格を下げられた可能性もあります。
一括払いなら、ローン利息を支払わずに済みました。
それでも私は、自分の走行距離、長期保有の方針、手元資金、車に求める機能を合わせて考え、新車のカローラツーリングとローンを選びました。
この判断が本当に経済的だったかどうかは、購入した時点では分かりません。
10年後、15年後に、
- 総走行距離
- 燃料代
- 修理費
- 車検費用
- 消耗品代
- ローン利息
- 実際に何年間乗れたか
を振り返って、初めて判断できる部分があります。
だからこそ、今後は実際にかかった維持費や整備内容も記録していきます。
20年・30万キロという目標は、本当に現実的なのか。
新車を長期間使うという選択は、結果として家計にどのような影響を与えるのか。
購入した時点で結論を出すのではなく、これから長期間かけて、このブログで検証していきたいと思います。
免責事項
この記事は、筆者個人の自動車購入と家計管理の経験・考えをまとめたものです。特定の車種、新車購入、ローン利用を推奨するものではありません。車両価格、ローン金利、燃費、税金、保険料、整備費用、下取り価格などは、購入時期、契約内容、走行環境などによって異なります。また、長期間・長距離を故障なく走行できることを保証するものではありません。自動車の購入やローン契約は、ご自身の収入、支出、使用目的、返済能力などを確認したうえで判断してください。
コメント